倉位與風險規劃
本金 200 USDT 想按 1% 風險下單,為甚麼數量太小送不出去
小帳戶卡住的地方通常不是槓桿,而是交易對的最小下單數量。本文用 Binance 公開的交易參數覆算 200 USDT 帳戶在不同停損距離下的可行數量,並給出一條能自己換算的最大停損距離式子。
很多小帳戶的下單流程是這樣中斷的:按 1% 的風險上限算好數量,填進下單框,交易所卻回一個「數量過小」的錯誤。問題不在算錯,而在公式算出來的數量,低於這個交易對允許的最小下單量。對只有兩三百 USDT 的帳戶來說,這道門檻比槓桿上限更常擋路。
先把三個數字分開
倉位計算本身只有三個輸入:帳戶能承受的虧損金額、進場價到停損價的距離、以及由前兩者推出的數量。
風險預算 = 帳戶餘額 × 風險比例
數量 = 風險預算 ÷ 每單位的價格風險
帳戶 200 USDT、風險上限 1%,風險預算就是 2 USDT。完整的逐步代入可以看用 Stop Loss 距離反推倉位的算法;這篇要談的是算完之後、交易所那一關。
交易所的門檻是「數量」,不是「金額」
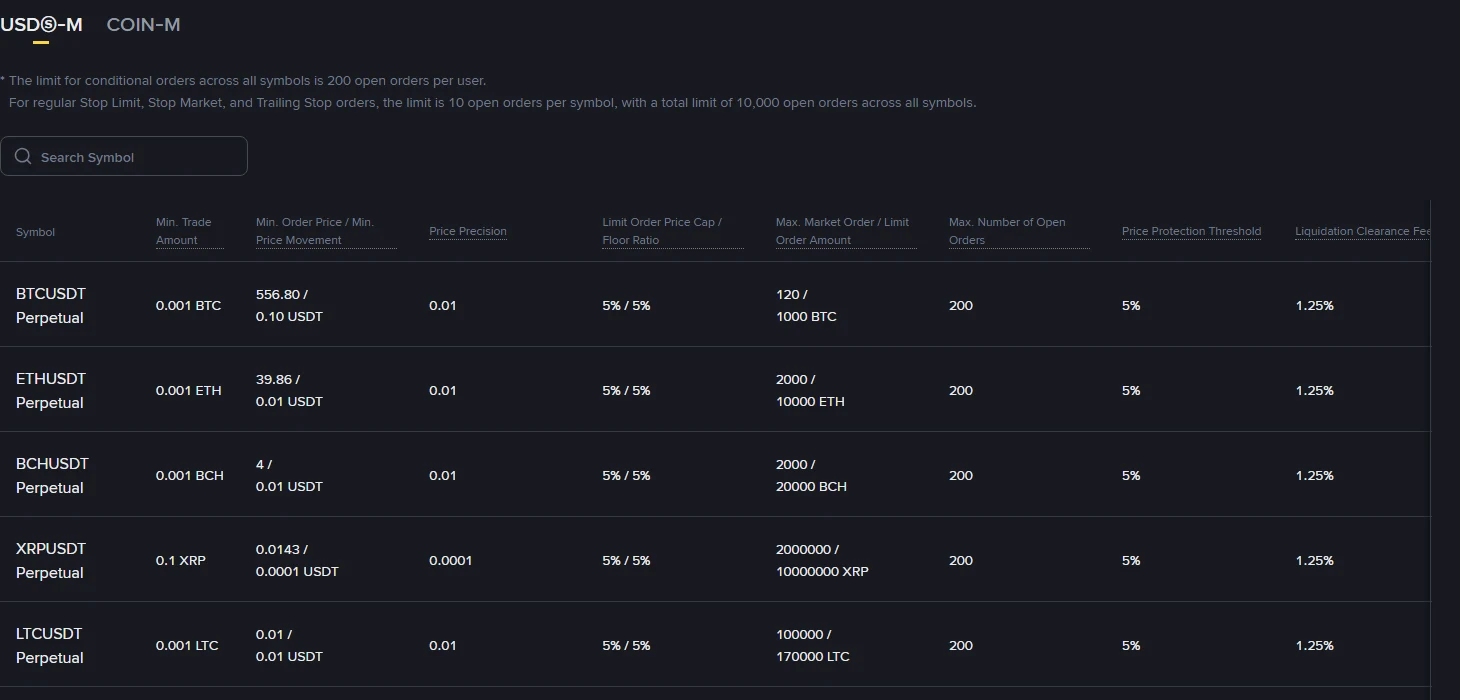
Binance 把每個永續合約的下單限制列在公開的交易參數頁上。其中 Min. Trade Amount 這一欄就是該交易對的最小下單數量:
截圖中 BTCUSDT 永續的最小下單量是 0.001 BTC,ETHUSDT 是 0.001 ETH,XRPUSDT 是 0.1 XRP。這一欄寫的是幣的數量,換成名義價值要乘上當下價格,所以同樣是 0.001 這個數字,對 BTC 和對 ETH 的實際門檻相差很多倍。交易所另外還有價格精度、最小價格變動等限制,數值會隨時調整,實際以你交易時該頁面上的數字為準。
用 200 USDT 的帳戶覆算一次
以下假設 BTC 價格為 60,000 USDT,只是為了讓數字好對照,不代表任何時點的行情。帳戶 200 USDT、風險上限 1%,風險預算 2 USDT。
情境一:停損距離 2%
每單位價格風險 = 60,000 × 2% = 1,200 USDT/BTC
數量 = 2 ÷ 1,200 = 0.001667 BTC
最小下單量是 0.001,精度也是 0.001,所以只能向下取到 0.001 BTC。實際風險 = 0.001 × 1,200 = 1.2 USDT,約帳戶的 0.6%,低於上限,這筆可以送出。
情境二:停損距離 5%
每單位價格風險 = 60,000 × 5% = 3,000 USDT/BTC
數量 = 2 ÷ 3,000 = 0.000667 BTC
這個數量低於 0.001 的門檻,下單框會直接擋下。如果硬是填最小的 0.001 BTC,風險變成 0.001 × 3,000 = 3 USDT,等於帳戶的 1.5%,已經超出自己設的上限。
把門檻換成一條可以自己算的上限
兩個情境的差別只在停損距離。把最小下單量代回去,就能得到這個帳戶在某個交易對上還能接受的最大停損距離:
最大停損距離 ≈ 風險預算 ÷(最小下單量 × 當前價格)
代入:2 ÷(0.001 × 60,000)= 3.33%。也就是說,在這個價格下,BTCUSDT 的停損只要放得比 3.33% 更寬,200 USDT 的帳戶就無法同時滿足最小下單量和 1% 的風險上限。價格漲到 90,000 時,同一條式子會縮到 2.2%,門檻還會更緊。
卡住時的三個選擇,以及一個無效的做法
真正可選的只有三個:把風險上限調高(並接受這是改變規則,不是算法問題)、換一個最小下單量相對價格更細的交易對、或是放棄這筆進場。
截圖裡的 XRPUSDT 是第二條路的例子:最小下單量 0.1 XRP,若 XRP 價格在 2 USDT 附近,最小名義價值只有 0.2 USDT 左右,格子細得多,2 USDT 的風險預算有足夠的調整空間。代價是不同交易對的波動幅度與流動性不同,停損距離本來就該重算,不能把 BTC 的參數直接搬過去。
無效的做法是調高槓桿。槓桿改變的是這筆倉位佔用多少保證金,不改變停損被觸發時的虧損金額——名義 60 USDT 的倉位,10 倍槓桿佔用 6 USDT 保證金,20 倍佔用 3 USDT,兩種情況下停損的虧損都是同一個數。這兩件事的分別,在 Leverage 和 Margin 不是同一件事 裡有完整說明。小帳戶常見的誤會是用高槓桿「湊」出想要的倉位,結果是保證金變薄、爆倉價更近,風險預算卻一點都沒變小。
手續費會再吃掉一塊預算
小倉位的手續費佔比不低。名義 60 USDT 的倉位,若進出場都按 0.05% 的 taker 費率計算(實際費率依帳戶等級與抵扣方式而不同,以交易所當下的費率頁為準),來回約 0.06 USDT,等於 2 USDT 風險預算的 3%。單筆看不痛不癢,但它和滑價一樣,是從預算裡先扣掉的部分,而不是停損之外的額外成本。把費用算進去之後,真正的平衡點會往前移,計算方式見手續費後的真正盈虧平衡價。
送單前的四步自查
- 在交易所的交易參數頁查到該交易對當下的最小下單量與數量精度,不要沿用記憶中的數字。
- 用
風險預算 ÷(最小下單量 × 當前價格)先算出這個帳戶的最大停損距離,再看計畫中的停損位放不放得下。 - 算出的數量向下取整到允許的精度,並用取整後的數量重算一次實際風險金額。
- 確認槓桿只影響佔用保證金,沒有被拿來補數量;保證金用量另外看帳戶還剩多少可用餘額。
文中的價格、費率與停損距離均為便於覆算的假設值,公開參數取自 Binance Futures 官方交易參數頁。各交易所與各交易對的規則不同且會調整,下單前請以當下頁面的數值為準。本文只說明公開的計算方式,不構成交易建議。